

Per decenni l’Italia è stata descritta come il paese europeo più affezionato alle banconote, quello in cui il portafoglio si apriva sulle monetine anche per il caffè al bar e in cui il pagamento con carta era riservato agli acquisti importanti.
Quella fotografia appartiene ormai a un’altra stagione dell’economia italiana. Secondo l’Osservatorio Innovative Payments del Politecnico di Milano, che ha presentato i dati definitivi del 2025, gli strumenti elettronici regolano ormai il 45% dei consumi delle famiglie, mentre il contante è sceso al 38% e il restante 17% è coperto da bonifici e addebiti diretti in conto corrente.
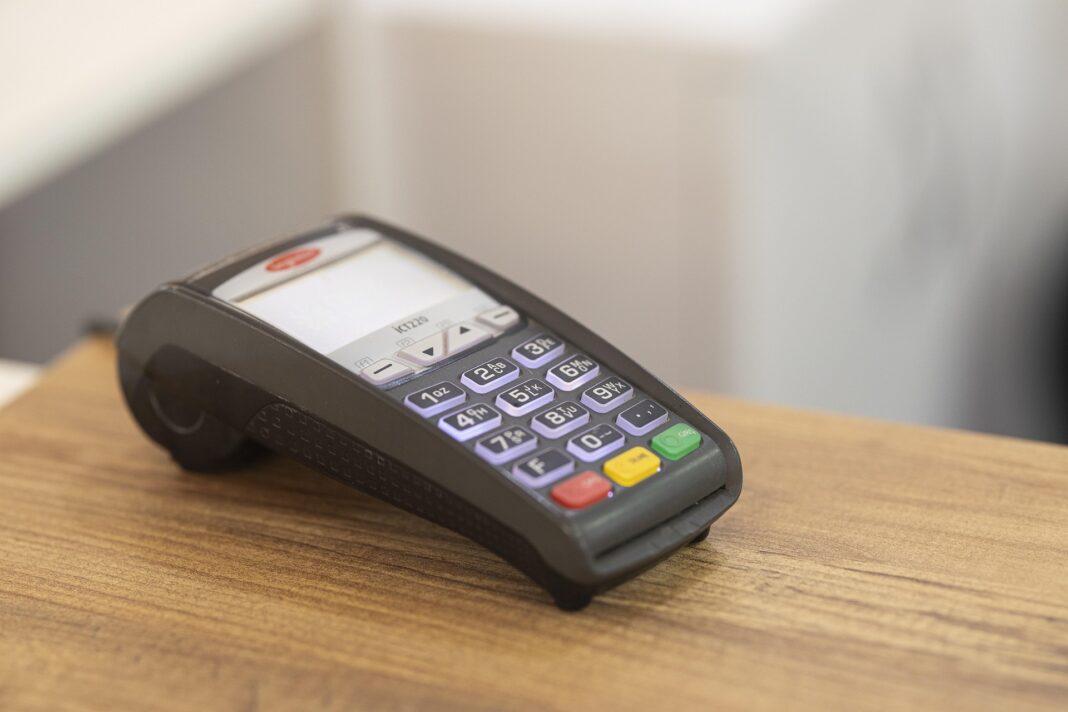
Il valore complessivo dei pagamenti digitali ha raggiunto 518 miliardi di euro, con una crescita del 7% rispetto all’anno precedente. Al centro di questo sorpasso, silenzioso e graduale, c’è un oggetto che negli ultimi anni è diventato presenza fissa sui banconi di negozi, ristoranti e botteghe artigiane: il terminale POS, da strumento accessorio a infrastruttura quotidiana del commercio italiano.
Per chi apre un’attività o rivede le proprie condizioni di incasso, il sito web dedicato ai POS è diventato un punto di riferimento per conoscere costi, modelli e caratteristiche dei terminali disponibili sul mercato italiano.
Un parco terminali da 3,87 milioni di unità, più che in Francia e in Germania
La diffusione fisica dei terminali racconta una trasformazione che ha attraversato anche gli esercizi più piccoli. L’elaborazione di Confesercenti su dati ufficiali, diffusa a febbraio 2026, stima in Italia circa 3,87 milioni di POS attivi nel 2025, in crescita rispetto ai 3,75 milioni dell’anno precedente. Il confronto con il passato recente è ancora più netto se si guarda al 2024: rispetto al 2018 i 3,75 milioni di terminali installati di quell’anno sono circa 660 mila in più, con un incremento del 21%. Si tratta di un parco che non ha uguali nel continente, visto che in Francia i POS sono poco più di 3,2 milioni e in Germania si fermano a 1,5 milioni, nonostante una popolazione e un tessuto produttivo di dimensioni maggiori.
Accanto alla diffusione si registra però un paradosso tutto italiano, che le associazioni di categoria sottolineano da tempo: il paese con più terminali d’Europa resta quart’ultimo nel continente per numero di transazioni con carta pro capite, secondo i dati 2024 elaborati dall’Osservatorio del Politecnico. L’infrastruttura c’è, la rete di accettazione è capillare, ma la frequenza d’uso resta inferiore alla media europea, segno che l’abitudine al pagamento elettronico procede a velocità diverse tra infrastruttura disponibile e comportamenti dei consumatori. Il divario non è più un problema di accesso allo strumento, ma di intensità con cui lo strumento viene utilizzato.
Dentro questo quadro pesa anche il contributo del turismo internazionale. Dei 406 miliardi di euro spesi con carta nei punti vendita fisici nel 2025, ben 47 miliardi sono riconducibili ai visitatori stranieri, una quota che conferma come la rete di accettazione italiana sia ormai un fattore competitivo per le destinazioni turistiche e per i distretti del commercio che vivono di flussi internazionali.
Dall’obbligo senza sanzioni del 2012 al decreto PNRR: come è cambiata la legge
La spinta normativa ha una storia lunga e accidentata, che spiega in parte perché la diffusione sia arrivata con anni di ritardo rispetto al resto d’Europa. L’obbligo per gli esercenti di accettare pagamenti con carta nasce con l’articolo 15 del decreto legge 179 del 2012, il cosiddetto Crescita 2.0, ma per quasi un decennio è rimasto una norma senza denti: chi rifiutava il pagamento elettronico non rischiava nulla, e la disposizione è rimasta largamente disattesa proprio per l’assenza di conseguenze.
Un primo tentativo di introdurre sanzioni è arrivato nel 2019, con l’articolo 23 del decreto 124, che prevedeva una multa per i commercianti renitenti. La misura non è però mai entrata in vigore, perché è stata abrogata in sede di conversione parlamentare, lasciando di nuovo il quadro senza strumenti di deterrenza. La svolta vera è arrivata con il decreto PNRR 2, il decreto legge 36 del 2022: dal 30 giugno di quell’anno chi rifiuta un pagamento elettronico rischia una sanzione di 30 euro fissi più il 4% del valore della transazione rifiutata, una penalità che cresce con l’importo dello scontrino mancato.
La norma ha caratteristiche precise che gli operatori devono conoscere. La sanzione non ammette oblazione, quindi non è possibile estinguerla pagando un terzo del minimo entro 60 giorni come avviene per molte violazioni amministrative, e si applica al rifiuto delle carte prepagate oltre che a quello delle carte di credito e di debito. L’accertamento parte dalla segnalazione del cliente a cui è stato negato il pagamento, che può rivolgersi alla Guardia di Finanza o agli altri organi competenti, mentre resta esclusa dalla sanzione l’ipotesi dell’oggettiva impossibilità tecnica, come nel caso del terminale guasto o della linea di rete non funzionante. È questa architettura, basata sulla segnalazione dal basso, ad aver reso l’obbligo effettivo dopo dieci anni di sostanziale inapplicazione.
Cosa costa accettare la moneta elettronica e come si è mosso il mercato
Se la legge ha spinto l’adozione, il nodo economico resta la voce che gli esercenti guardano con più attenzione. Secondo le elaborazioni di Confesercenti, la moneta elettronica costa in termini unitari fino al 22% in più rispetto alla gestione del contante, e per un’attività con 300 mila euro di transato annuo il peso complessivo può arrivare a 5 o 6 mila euro l’anno tra hardware, canoni e commissioni. È una cifra che spiega le resistenze storiche di una parte del commercio di prossimità, soprattutto nei settori a margini sottili e scontrini bassi, dove anche pochi centesimi a transazione incidono sui conti di fine anno.
Il mercato ha però risposto a queste resistenze con un’evoluzione rapida delle offerte. Accanto ai modelli tradizionali a canone mensile si sono affermate proposte senza costi fissi, con il terminale gratuito o in comodato e una tariffa puramente percentuale sul transato, pensate per le attività piccole o stagionali. Le commissioni praticate variano in modo sensibile da operatore a operatore e da circuito a circuito, tanto che due esercenti con lo stesso volume d’affari possono sostenere costi molto diversi a seconda del contratto sottoscritto. Per orientarsi in questa frammentazione, chi deve scegliere un terminale mette a confronto commissioni e canoni delle diverse proposte, verificando le condizioni applicate al proprio profilo di incassi prima di firmare.
A cambiare è anche la natura stessa del terminale. Secondo l’Osservatorio Innovative Payments, gli SmartPOS, i terminali evoluti dotati di schermo touch, applicazioni e funzioni di gestionale, rappresentano ormai il 19% del parco installato. Il dispositivo non serve più soltanto a incassare: gestisce il magazzino, emette scontrini, registra le prenotazioni e produce statistiche di vendita, trasformandosi in un punto di accesso ai servizi digitali dell’esercizio commerciale. È una migrazione che interessa soprattutto i nuovi operatori e le attività che aprono oggi, per le quali il terminale evoluto è spesso la scelta predefinita fin dal primo giorno.
Contactless, smartphone e pagamenti delegati: le nuove frontiere dell’accettazione
Il pagamento con la tessera avvicinata al terminale è diventato il gesto dominante nei negozi italiani. I dati del Politecnico di Milano indicano per il 2025 un valore di 323 miliardi di euro per i pagamenti contactless in negozio, tra carta, smartphone e dispositivi indossabili, con una crescita dell’11% sull’anno precedente. Dentro questo aggregato corre più veloce di tutto il segmento degli innovative payments, cioè i pagamenti effettuati con smartphone, smartwatch e dispositivi simili, che hanno raggiunto 84,9 miliardi di euro con un incremento del 45% in un solo anno e rappresentano ormai il 16% dell’intero universo dei pagamenti digitali.
Su un piano diverso si muove il Buy Now Pay Later, la formula che consente di dilazionare l’acquisto in rate senza interessi: il transato ha toccato 9,9 miliardi di euro nel 2025, con una crescita del 45% che replica quella dei pagamenti da dispositivo. Per gli esercenti si tratta di una leva commerciale che alza lo scontrino medio e intercetta clienti che altrimenti rimanderebbero l’acquisto, e sempre più terminali e piattaforme di incasso la integrano tra le opzioni disponibili alla cassa. All’orizzonte si profila poi una delega ancora più ampia: secondo l’Osservatorio, un italiano su sei si dichiara già disposto ad affidare l’esecuzione di un pagamento a un agente di intelligenza artificiale, uno scenario che porrebbe nuove questioni di identificazione, autorizzazione e responsabilità nella catena della transazione.
Alla crescita dei volumi fa da contrappeso un quadro di sicurezza che le autorità definiscono solido, almeno per quanto riguarda il punto vendita fisico. Stando al rapporto semestrale di Banca d’Italia sulle frodi, il tasso di frode sulle carte usate ai POS fisici è pari allo 0,006% del valore transato, mentre per la moneta elettronica nel suo complesso sul terminale fisico si attesta allo 0,008%; nell’e-commerce, per confronto, la quota sale allo 0,065%, oltre dieci volte tanto. Chi voglia approfondire l’evoluzione di questi indicatori trova i dati completi nelle statistiche sul sistema dei pagamenti pubblicate dall’istituto centrale, che fotografano semestre dopo semestre un rischio fisico ai minimi anche grazie alla diffusione dell’autenticazione forte.
Da adempimento a infrastruttura: il percorso non è concluso
In poco più di un decennio il POS in Italia ha compiuto un percorso che lo ha portato da obbligo ignorato a presidio sanzionato, e infine a infrastruttura del commercio quotidiano, con un parco terminali tra i più estesi d’Europa e un’offerta di mercato che si è fatta competitiva sui costi. Il sorpasso dell’elettronico sul contante nei consumi, certificato dal Politecnico di Milano con il 2025, chiude simbolicamente questa fase e ne apre un’altra.
Resta sul tavolo il divario con il resto del continente: quart’ultimi per transazioni con carta pro capite, gli italiani usano l’infrastruttura meno di quanto potrebbero, e ridurre questa distanza significa lavorare sull’abitudine del consumatore più che sull’offerta dei terminali. La prossima frontiera non sarà installare altri apparecchi, ma farli lavorare di più.
Fonti
- Osservatorio Innovative Payments, Politecnico di Milano (dati 2025): www.aziendabanca.it/notizie/tecno/pagamenti-digitali-oltre-i-500-miliardi-nel-2025
- Confesercenti, elaborazione su dati ufficiali (febbraio 2026): tg24.sky.it/economia/2026/02/08/pagamenti-digitali-italia-pos
- Obbligo POS e sanzioni (art. 15 D.L. 179/2012): www.informazionefiscale.it/POS-obbligatorio-regole-sanzioni-agevolazioni
- Banca d’Italia, statistiche sul sistema dei pagamenti: www.bancaditalia.it/pubblicazioni/sistema-pagamenti/